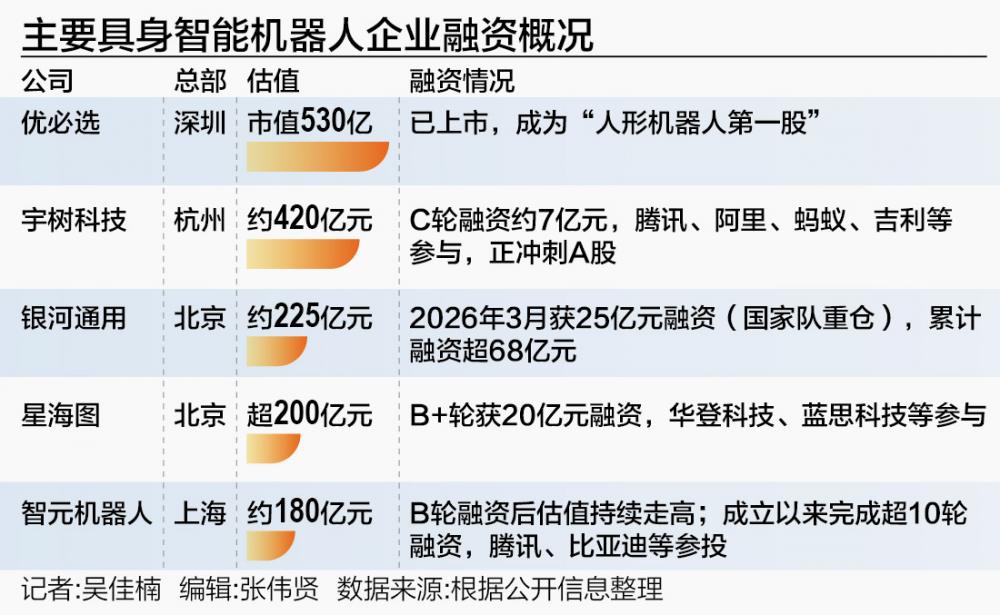
截至2026年4月,具身智能已成为全球人工智能与高端制造融合的核心赛道,机器人领域融资热度持续高涨,且呈现出从"概念炒作"向"实战落地"转变的显著特征。
一、融资规模与节奏创历史新高
2026年第一季度,国内具身智能赛道披露融资超50起,累计融资额约200亿元人民币,同比增长近60%。
日均吸金超3亿元,单季度融资事件数和金额均创历史新高。
2025全年,我国具身智能与机器人领域投资事件达744起,融资总额735.43亿元。
二、头部企业加速形成"百亿俱乐部"
截至2026年初,估值超百亿元的具身智能企业已超13家,包括:
宇树科技:2025年营收17.08亿元,人形机器人出货量全球第一,IPO估值约420亿元。
银河通用:2026年3月完成25亿元融资,投后估值约210亿元,投资方包括国家大基金三期、中国石化、中信集团等国家队。
千寻智能、智元机器人、星海图、帕西尼、灵心巧手、自变量机器人、云深处科技、众擎机器人、星动纪元、擎朗智能、智平方、灵心巧手等均已跻身"百亿俱乐部"。
三、资本逻辑发生根本转变
从"投技术概念"转向"投工程化能力":资本更关注真实场景验证、商业化闭环、量产能力。
国家队深度入场:国家人工智能产业基金(大基金三期)、地方国资平台(如深创投、锡创投)成为重要推手,释放国家战略信号。
资金向核心卡点集中:超半数投资流向具身大脑(大模型)和灵巧手两大环节,因其占整机成本高、技术壁垒强。
四、商业化落地进入关键期
2026年被多家机构称为"商业化落地关键年"。
头部企业已实现订单交付:
宇树科技2025年人形机器人出货超5500台;
松延动力2025年上半年获2000台+商业化订单,合同额超1亿元;
优必选全尺寸人形机器人收入从2024年3560万元跃升至2025年8.21亿元,占总营收41.1%。
应用场景从表演转向生产:工厂、仓库、药店、教育等真实工业与服务场景成为试金石。
五、行业进入"淘汰赛"阶段
企业数量快速膨胀:中国具身智能企业已超230家,人形机器人企业超100家。
两极分化加剧:头部企业掌握融资主动权,中小初创面临"融不到资、交不了单"的生存压力。
技术路线未收敛:双足 vs 轮式、VLA vs VA、传感器配置等仍无标准答案,导致泡沫与创新并存。
六、政策与产业协同加速
2025年《政府工作报告》首次将"具身智能"列入未来产业重点培育清单;
2026年2月,我国发布首个全链条人形机器人标准体系;
"十五五"规划建议明确将其作为新增长点。
综上,具身智能已从技术探索期迈入商业化验证期,融资热度不减的背后是国家战略、产业需求与资本力量的深度共振。未来竞争将聚焦于量产能力、数据闭环与场景交付,而非单纯的技术演示或融资规模。